Un devis d’étanchéité suffit-il à convaincre votre banque ? Pas toujours. Un dossier de financement pour travaux d'étanchéité à présenter à la banque doit relier les désordres observés, leur cause, les travaux préconisés et le montant demandé. Les critères d’éligibilité aux aides varient selon les d...
Un devis d’étanchéité suffit-il à convaincre votre banque ? Pas toujours.
Un dossier de financement pour travaux d'étanchéité à présenter à la banque doit relier les désordres observés, leur cause, les travaux préconisés et le montant demandé.
Les critères d’éligibilité aux aides varient selon les dispositifs. HYPERSEC réalise un diagnostic d’humidité pour clarifier le besoin et documenter le projet.
• Construisez votre dossier de financement pour travaux d'étanchéité à présenter à la banque autour d’un besoin expliqué et d’un montant clairement justifié.
• Réunissez les pièces techniques et personnelles demandées, puis vérifiez que le devis et la somme sollicitée concordent.
• Comparez prêt travaux, financement immobilier et dispositifs aidés sans supposer que l’étanchéité ouvre automatiquement droit à l’éco-PTZ.
• Faites préciser dans le devis les postes et techniques prévus, comme l’injection ou le cuvelage, pour faciliter l’étude du projet.
• Appuyez-vous sur un diagnostic d’humidité pour orienter les travaux et présenter une demande cohérente avec l’état du bâtiment.
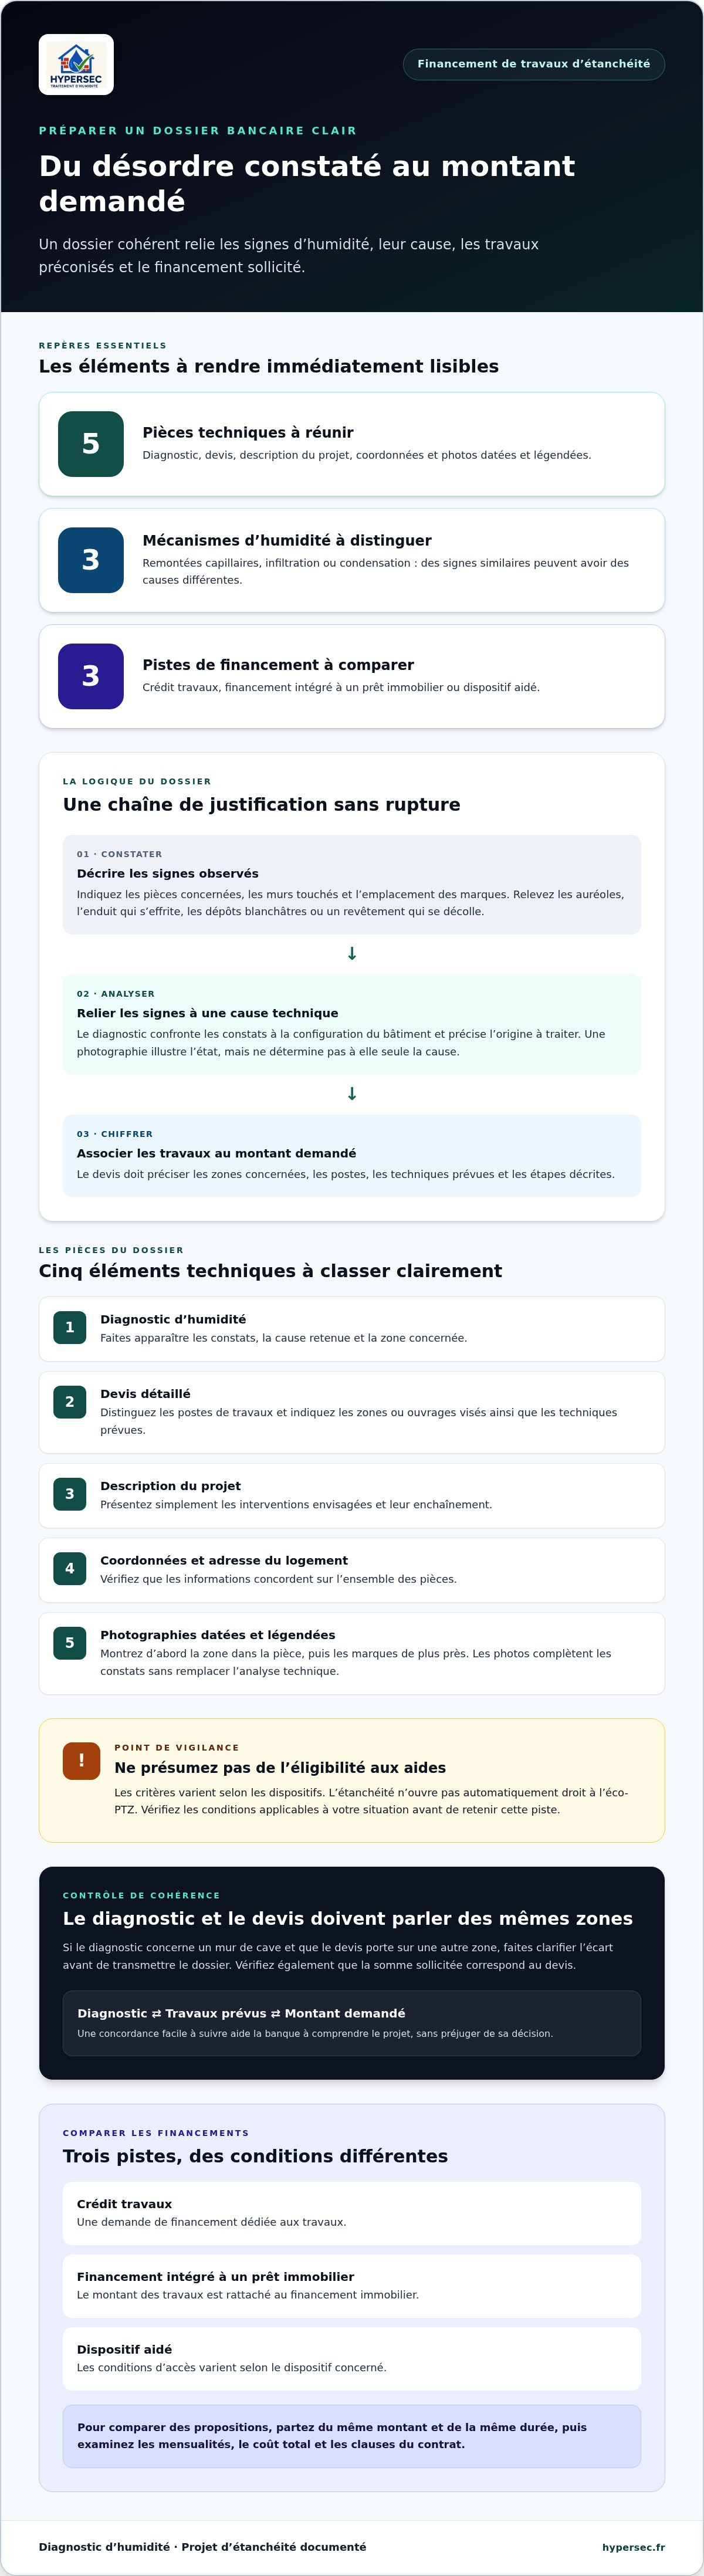
Un dossier bancaire doit expliquer pourquoi des travaux sont nécessaires, et pas seulement indiquer une somme à emprunter. Pour un dossier de financement pour travaux d'étanchéité à présenter à la banque, reliez les désordres constatés à une analyse technique, puis aux travaux préconisés. Cette logique aide à distinguer les signes visibles, leur cause et la réponse envisagée.
Les problèmes d’humidité peuvent relever de phénomènes différents. Les remontées capillaires correspondent à la progression de l’humidité depuis le sol dans des matériaux poreux. Une infiltration désigne une entrée d’eau à travers une paroi ou un défaut d’étanchéité. La condensation se forme lorsque la vapeur d’eau de l’air se dépose sur une surface froide. La Définition de l'étanchéité permet de replacer cette notion dans ses différents usages pour le bâtiment.
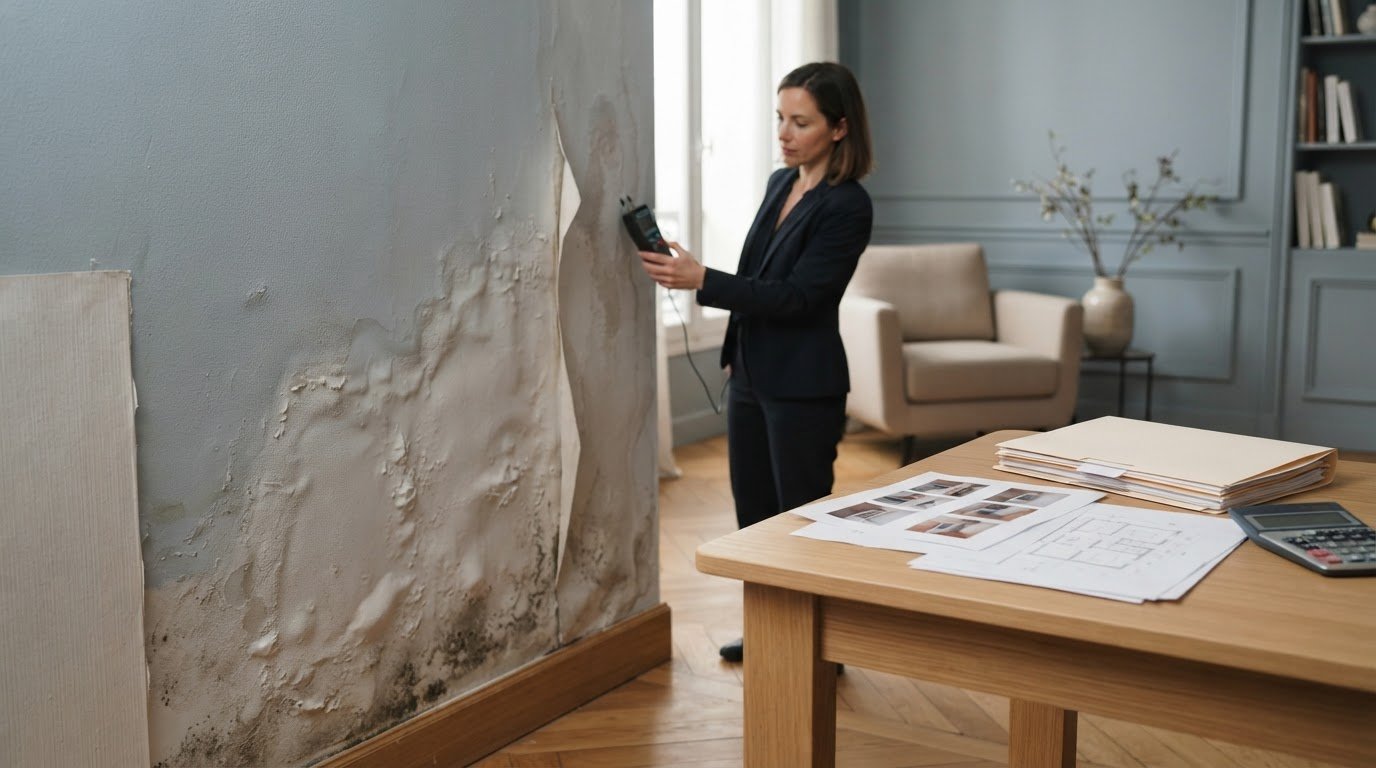
Décrivez d’abord les faits sans attribuer vous-même une cause. Notez les pièces concernées, les murs touchés et la hauteur ou l’emplacement des marques. Précisez si elles apparaissent dans un angle, près du sol ou sur une paroi donnant vers l’extérieur. Relevez aussi les auréoles, l’enduit qui s’effrite, les dépôts blanchâtres ou un revêtement qui se décolle.
Ajoutez les conséquences concrètes : un espace devenu difficile à utiliser, une odeur persistante ou des matériaux qui se dégradent. Des photographies datées peuvent documenter l’évolution. Elles complètent les observations, mais ne suffisent pas à déterminer l’origine de l’humidité. Pour des infiltrations provenant du toit, des professionnels de la toiture comme UEC Roofing soulignent d'ailleurs l'importance d'un diagnostic ciblé des fuites afin d'estimer correctement les travaux nécessaires.
Une marque humide sur un mur ne suffit pas à identifier le mécanisme en cause. Selon sa localisation et les caractéristiques du bâtiment, des traces comparables peuvent être associées à la capillarité, à une infiltration ou à la condensation. Choisir une intervention sur la seule apparence risque donc de conduire à un projet mal ciblé. Le diagnostic technique confronte les signes à la configuration des parois et précise l’origine à traiter.
Cette étape fournit une base claire aux documents financiers : elle aide à décrire le problème, à justifier le principe des travaux et à établir un devis cohérent avec les constats. HYPERSEC réalise des diagnostics d’humidité et oriente les traitements structurels selon le bâtiment. Un cuvelage, par exemple, doit répondre au diagnostic et à la configuration du sous-sol. La page consacrée au cuvelage et à l’étanchéité décrit cette intervention. Le diagnostic éclaire votre demande, sans préjuger de la décision de la banque ni de l’éligibilité à un financement aidé.
Pour que la banque puisse examiner votre demande sans reconstituer le projet pièce par pièce, rassemblez les documents dans un ordre facile à suivre. Le dossier de financement pour travaux d'étanchéité à présenter à la banque peut comprendre :
, avec les constats et la cause retenue.
, indiquant les zones et les postes de travaux prévus.
, qui présente simplement les interventions et leur enchaînement.
et l’adresse du logement concerné.
, en complément des pièces techniques.
Pour faciliter la lecture, nommez clairement les fichiers et classez les documents dans le même ordre que votre présentation. Une photographie peut porter une légende comme « mur nord, pièce concernée, vue prise le [date] ». Choisissez des images qui situent d’abord la zone dans la pièce, puis montrent les marques de plus près. Elles illustrent l’état observé, mais ne remplacent pas l’analyse technique.
La banque doit pouvoir retrouver dans le diagnostic le désordre observé, la cause retenue et la zone concernée, puis repérer dans le devis les travaux associés. Demandez une présentation distincte des postes, des surfaces ou ouvrages visés, des techniques prévues et des étapes décrites. Un intitulé général comme « travaux d’étanchéité » reste peu précis s’il n’indique pas ce qui sera réalisé.
Comparez ensuite les deux documents. Si le diagnostic concerne un mur de cave, mais que le devis porte sur une autre zone, faites clarifier cet écart avant de transmettre le dossier. Chaque technique mentionnée doit correspondre aux travaux prévus. Cette concordance permet à la banque de comprendre le lien entre les pièces et le montant sollicité.
La banque peut aussi demander des justificatifs d’identité, de propriété et de revenus, ainsi que des documents administratifs liés au financement. Préparez les pièces requises pour votre situation, car une liste identique ne s’applique pas nécessairement à tous les dossiers. Notez les documents manquants afin de pouvoir les transmettre ensuite selon les modalités indiquées par l’établissement.
Avant l’envoi, relisez les noms, l’adresse du logement et les références figurant sur les documents. Vérifiez que les pages sont lisibles et que vous joignez les bonnes versions. Vous pouvez préparer votre diagnostic d’humidité en ligne pour documenter le projet avec des constats adaptés au bâtiment.
Une fois le projet défini, plusieurs pistes peuvent être étudiées : un crédit travaux, un financement intégré à un prêt immobilier ou un dispositif aidé. Elles n’ont ni le même fonctionnement ni les mêmes conditions. Pour comparer des propositions, partez du même montant et de la même durée, puis examinez les mensualités, le coût total et les clauses du contrat.
Le crédit travaux correspond à une demande de financement dédiée aux travaux. Un financement intégré à un prêt immobilier rattache le montant des travaux au financement immobilier, selon la solution étudiée avec la banque. Les dispositifs aidés répondent à des critères précis, notamment sur la nature des travaux. Leur existence ne suffit donc pas à établir que votre projet peut en bénéficier.
Pour comparer les options, examinez les conditions proposées : montant financé, durée, échéances, coût total et modalités de mise à disposition des fonds. Ne vous arrêtez pas à la mensualité. Une échéance plus basse peut s’accompagner d’une durée plus longue ; évaluez l’ensemble de l’offre et ses conditions contractuelles.
Crédit travaux
Usage : financer un projet de travaux. Justificatifs à préparer : descriptif du projet et devis, en complément des pièces demandées par l’établissement. À vérifier : conditions de crédit, échéances et coût total proposés.
Financement associé à un prêt immobilier
Usage : intégrer les travaux à une solution de financement immobilier étudiée avec la banque. Justificatifs à préparer : éléments du projet et documents relatifs au financement immobilier. À vérifier : modalités, durée et coût total de la proposition.
Dispositif aidé, dont l’éco-PTZ
Usage : financer certaines catégories de travaux répondant aux règles du dispositif. Justificatifs à préparer : pièces techniques et administratives prévues pour la demande. À vérifier : critères en vigueur et correspondance exacte entre les travaux et les catégories admissibles.
Un traitement d’humidité ou d’étanchéité n’est pas automatiquement éligible à l’éco-PTZ. Ce dispositif concerne des travaux de rénovation énergétique définis par ses règles. Il faut donc distinguer une intervention structurelle destinée à traiter l’humidité d’une opération énergétique, même si les deux projets sont envisagés dans un même programme de rénovation. Leur proximité ne prouve pas que le traitement d’étanchéité relève lui-même des travaux admissibles.
Avant de faire figurer une aide dans votre plan de financement, vérifiez les critères officiels applicables en 2026 auprès de votre banque et du service public compétent. Faites préciser les opérations examinées, les justificatifs requis et le moment où la demande doit être présentée. Ne construisez pas votre budget sur une aide supposée : indiquez séparément le financement envisagé et la part qui reste à couvrir si l’aide n’est pas accordée.
Votre dossier de financement pour travaux d'étanchéité à présenter à la banque sera plus fiable si chaque option reste soumise à ses propres règles. Le diagnostic et le devis décrivent le projet ; la banque ou l’organisme concerné évalue ensuite le financement et l’éligibilité selon les critères en vigueur.
Avant le rendez-vous, préparez les pièces dans l’ordre où elles expliquent le projet. Votre conseiller pourra ainsi passer du constat au montant sollicité, puis aux éléments nécessaires à l’étude financière. Un dossier de financement pour travaux d'étanchéité à présenter à la banque doit rester cohérent de bout en bout : même logement, même périmètre de travaux et mêmes montants.
placez en premier le document qui décrit les désordres observés et la cause retenue.
vérifiez qu’il détaille les zones concernées, les techniques prévues et les postes chiffrés.
indiquez la somme demandée et la solution envisagée, en distinguant toute aide qui reste à vérifier.
ajoutez les justificatifs demandés par l’établissement selon votre situation.
classez les documents, vérifiez qu’ils sont lisibles, puis conservez une copie complète de l’envoi.
Relisez les noms, l’adresse du logement, les dates et chaque montant. La somme demandée doit correspondre au devis et au plan de financement présenté. Si le devis comprend plusieurs zones ou interventions, vérifiez que votre demande les reprend sans ajouter de travaux absents du document. Notez séparément les éléments encore attendus, par exemple une pièce administrative ou une précision sur le calendrier.
Un exemple concret aide à repérer les écarts : pour une maison à Versailles, Saint-Cloud ou Rueil-Malmaison, comparez l’adresse inscrite au diagnostic avec celles du devis et des formulaires bancaires. Ces communes illustrent la vérification à effectuer pour votre propre logement, sans renvoyer à un chantier particulier.
Préparez une note courte qui suit un fil simple : quel désordre affecte le bâtiment, ce que le diagnostic a établi, quels travaux sont proposés et quel financement vous sollicitez. Ajoutez le calendrier envisagé lorsqu’il est disponible, sans présenter une date comme acquise si elle reste à confirmer. Une synthèse claire évite au lecteur de devoir reconstituer le projet à partir de pièces dispersées.
Reliez les travaux à leur objectif concret : traiter la cause identifiée, protéger la maçonnerie et préserver l’usage ainsi que la valeur du patrimoine immobilier. Pour une habitation avec un sous-sol humide, expliquez quelle zone est concernée et pourquoi l’intervention proposée correspond aux constats. Restez factuel : la note présente le projet, elle ne garantit ni son financement ni l’acceptation d’une aide.
Avant le dépôt, gardez une copie datée de la demande et de toutes les pièces transmises. Notez les documents remis et les informations que la banque pourrait demander ensuite. Cette méthode facilite le suivi du dossier et vous permet de répondre sans modifier involontairement les montants ou le périmètre des travaux.
Un dossier bancaire ne repose pas uniquement sur un montant et un devis. Il doit montrer le lien entre les désordres observés, leur cause et les travaux envisagés. HYPERSEC examine le bâtiment afin d’orienter la recommandation vers une intervention cohérente avec le diagnostic. Cette démarche aide à décrire le besoin concrètement, sans confondre un symptôme visible avec son origine.
Le constat technique apporte des éléments précis à reprendre dans votre dossier : les zones concernées, les manifestations observées et la cause identifiée. Le traitement structurel est choisi en fonction de ces éléments et de la configuration du bâtiment. Une injection peut être préconisée si le diagnostic met en évidence des remontées capillaires ; un cuvelage peut être étudié pour un sous-sol lorsque les constats le justifient. Ces solutions ne sont pas interchangeables.
Pour une cave ou un sous-sol, le cuvelage et l’étanchéité des parois peuvent faire partie des solutions étudiées selon le contexte. Le devis associé doit décrire les surfaces et les travaux prévus. Présentez les caractéristiques et justificatifs applicables aux travaux concernés afin que le dossier reste précis et vérifiable.
HYPERSEC intervient notamment à Neuilly-sur-Seine, Saint-Cloud, Versailles, Le Vésinet, Marnes-la-Coquette, Vaucresson, L'Étang-la-Ville, Garches, Saint-Germain-en-Laye, Rueil-Malmaison, Boulogne-Billancourt et Maisons-Laffitte. Les maisons et sous-sols diffèrent par leur configuration, leurs matériaux et leur environnement ; le diagnostic doit donc s’appuyer sur le bâtiment concerné, et non sur une solution choisie à l’avance. HYPERSEC intervient également en Normandie.
En Normandie, le showroom du Havre permet aux propriétaires de mieux comprendre les problématiques d’humidité et les solutions structurelles. En Île-de-France, HYPERSEC dispose d’un bureau à Bezons. Dans les deux régions, l’évaluation clarifie les constats et aide à orienter les travaux à documenter pour votre demande de financement.
Votre dossier de financement pour travaux d'étanchéité à présenter à la banque doit refléter le diagnostic et les travaux réellement préconisés. Une évaluation technique ne garantit ni l’accord de la banque ni l’éligibilité à une aide, mais elle vous aide à présenter un projet documenté et compréhensible.
Avant de transmettre votre demande, distinguez ce qui est déjà établi de ce qui reste à préciser. Vous présenterez ainsi un projet compréhensible et échangerez plus efficacement avec votre banque, sans confondre le diagnostic technique avec la décision de financement.
Un dossier de financement pour travaux d'étanchéité à présenter à la banque s’appuie d’abord sur une cause identifiée et une intervention cohérente avec le bâtiment. Le diagnostic HYPERSEC constitue un point de départ pour clarifier les désordres et documenter les travaux envisagés. Le diagnostic initial est gratuit. Les interventions concernent la Normandie et l’Île-de-France.
Décrivez votre situation pour commencer. Vous pourrez ensuite avancer avec une vision plus précise du besoin et préparer les échanges autour de votre projet, sans présumer de l’accord bancaire.
Un projet bien documenté vous permet d’aborder la suite avec davantage de clarté et de confiance.
La banque peut vous demander les éléments qui décrivent le projet et ceux qui permettent d’étudier votre situation financière. Préparez le diagnostic, le devis correspondant, une description concise des travaux et les justificatifs personnels réclamés par l’établissement. Si une pièce change, transmettez une version à jour plutôt que de laisser circuler plusieurs devis différents. La liste précise dépend du prêteur et de votre profil.
Pas automatiquement. L’éco-PTZ porte sur des catégories de travaux de rénovation énergétique définies par les règles en vigueur. Un traitement structurel contre l’humidité ne doit donc pas être assimilé d’office à des travaux admissibles. Si votre projet associe étanchéité et rénovation énergétique, séparez clairement les opérations dans les documents et vérifiez auprès de la banque ou du service public si chacune répond aux critères applicables.
Un devis détaillé est utile pour chiffrer le besoin et permettre à la banque d’examiner un projet concret. Toutefois, le moment où il doit être fourni peut dépendre de la procédure du prêteur. Vous pouvez vous renseigner sur les pièces attendues avant de déposer votre demande, puis transmettre le devis correspondant au traitement prévu. Si le périmètre change, faites actualiser les montants avant de finaliser le dossier.
Présentez des faits datés plutôt qu’une appréciation générale. Indiquez depuis quand les signes sont visibles, quelles pièces sont touchées et comment l’humidité limite leur usage. Des photographies légendées et les constats du diagnostic peuvent étayer votre note. Décrivez aussi les conséquences constatées sur les matériaux ou l’occupation du logement, sans dramatiser ni avancer une cause qui n’a pas été établie techniquement.
Oui, l’accord n’est pas automatique. La banque étudie la demande selon ses critères, les caractéristiques du financement sollicité et les éléments de votre dossier. Un refus de crédit est distinct d’un refus d’aide ; les deux décisions ne reposent pas nécessairement sur les mêmes conditions. Demandez quels éléments ont motivé la réponse et quelles pièces ou précisions pourraient être utiles pour réexaminer votre projet.
Le diagnostic aide à distinguer une cause structurelle, comme les remontées capillaires, d’un phénomène de condensation. Cette distinction permet de présenter des travaux adaptés plutôt qu’un traitement choisi sur la seule apparence des traces. Pour les propriétaires de Neuilly-sur-Seine, Vaucresson, Versailles ou Saint-Germain-en-Laye, HYPERSEC peut établir cette première analyse. Elle documente le besoin, sans garantir l’accord bancaire ni l’éligibilité à une aide.
Nos techniciens interviennent chez vous. Mais la première étape se passe ici, en quelques clics.
Démarrer mon auto-diagnostic gratuit